

 DE
 EN




Im Dezember kauft bei Ihnen jemand ein, der Sie nicht kennt. Er sucht ein Geschenk, hat es eilig, ist über eine Anzeige oder eine Suchanfrage bei Ihnen gelandet — und trifft im Checkout eine Entscheidung, die Ihr Stammkunde im Juni längst nicht mehr trifft: Vertraue ich diesem Shop genug, um ihm Geld zu geben, bevor ich etwas dafür habe?
Im Beitrag zum Lasttest ging es darum, ob Ihr Shop die Besucher technisch verkraftet. Heute geht es um die letzten drei Klicks: Welche Zahlarten müssen dort stehen, wie viele sind zu viele, und was passiert, wenn die eine fehlt, die dieser Besucher erwartet hat.
Vorweg, damit klar ist, worum es nicht geht: Dies ist kein Anbietervergleich. Welcher Zahlungsdienstleister zu Ihrem Shop passt, haben wir im Payment-Provider-Vergleich auseinandergenommen. Hier geht es um die Zusammenstellung — den Mix, der im Checkout sichtbar ist.
Die Zahl, die die meisten Shops falsch lesen
Fast jeder Shop kennt seine Zahlartenverteilung. Fast jeder liest sie falsch, weil er nur eine von zwei Ranglisten anschaut.
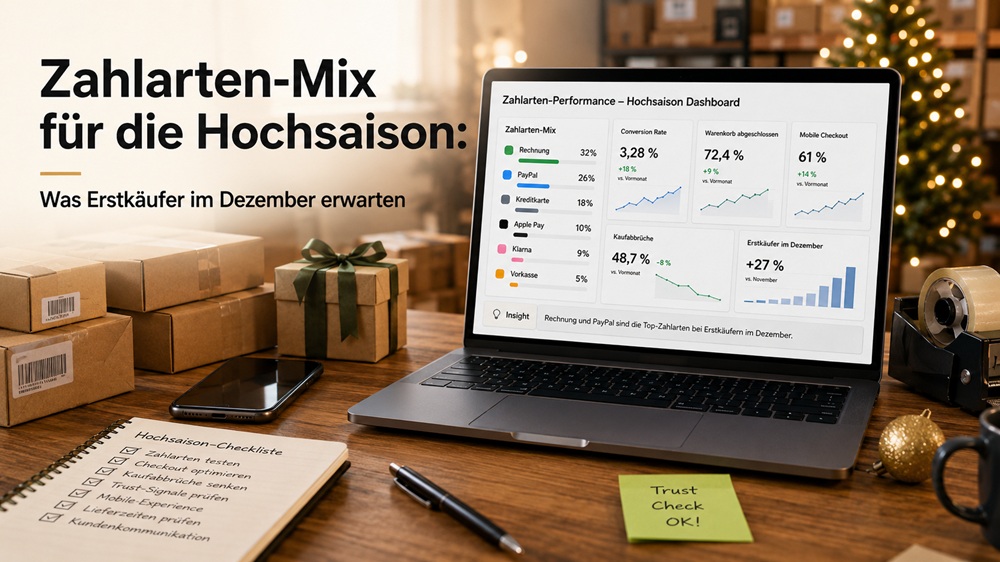
Die Deutsche Bundesbank erhebt das Zahlungsverhalten regelmäßig für ganz Deutschland, zuletzt mit rund 6.000 Befragten und einem dreitägigen Zahlungstagebuch. Für den Online-Einkauf stehen dort zwei Ranglisten nebeneinander, und sie widersprechen sich. Nach der Zahl der Bezahlvorgänge führen Internetbezahlverfahren wie PayPal deutlich mit 50 Prozent, vor Lastschrift und Überweisung mit 30 und der Kreditkarte mit 15 Prozent. Nach Umsatz dreht sich das Bild: Dort tragen Lastschrift und Überweisung mit 45 Prozent den größten Anteil, die Internetbezahlverfahren kommen auf 32 Prozent — sieben Prozentpunkte weniger als in der Erhebung davor. Nachzulesen in der Zahlungsverhaltensstudie der Deutschen Bundesbank.
Übersetzt: Die Zahlart, über die die meisten Bestellungen laufen, ist nicht die, über die das meiste Geld läuft. Wer seinen Mix nach Bestellzahlen bewertet, optimiert für den kleinen Warenkorb und übersieht, woran der große hängt. Wer nur auf den Umsatz schaut, streicht womöglich das Verfahren, das die Masse der Käufe trägt.
Beide Listen stehen Ihnen auch für den eigenen Shop zur Verfügung, und zwar ohne Zusatzwerkzeug: Die Auswertung nach Bestellungen liefert jedes Shopsystem, die nach Umsatz ebenfalls. Der Vergleich der beiden dauert zehn Minuten und ist die einzige Vorarbeit, die dieser Beitrag wirklich voraussetzt. Erfahrungsgemäß liegen die beiden Ranglisten in Shops mit gemischtem Sortiment deutlich weiter auseinander, als die Betreiber erwarten — besonders dort, wo ein teures Segment neben vielen kleinen Artikeln steht.
Innerhalb der Internetbezahlverfahren ist PayPal mit rund 86 Prozent das mit Abstand meistgenutzte Einzelverfahren — was in der Praxis bedeutet: Es ist keine Zahlart unter vielen, sondern für einen großen Teil Ihrer Besucher die Standarderwartung. Und bei den 18- bis 25-Jährigen laufen knapp 70 Prozent der Online-Bezahlvorgänge über solche Verfahren. Wenn Ihre Zielgruppe jung ist, ist die Diskussion über Alternativen kürzer, als Sie denken.
Warum der Dezember-Käufer ein Fremder ist
Jetzt die These, für die es keine Statistik gibt, sondern nur Projekterfahrung — sagen wir das offen dazu: Im vierten Quartal verschiebt sich die Mischung Ihrer Besucher. Der Anteil derer, die zum ersten Mal bei Ihnen kaufen, steigt, weil Menschen Geschenke außerhalb ihrer gewohnten Shops suchen. Und ein Erstkäufer bringt einen Ratgeber mit in den Checkout, den Ihr Stammkunde längst abgelegt hat.
Wie dieser Ratgeber klingt, kann man nachlesen. Die Verbraucherzentrale Hamburg bewertet die Zahlungsarten beim Online-Shopping nach Sicherheit und stuft den Kauf auf Rechnung als sicherste Methode ein: bezahlt wird erst, wenn die Ware da ist. Die Begründung ist genau das Misstrauen, das Ihr Erstkäufer mitbringt — sinngemäß: Auch ein professionell aussehender Shop verrät nicht, wer dahintersteckt. Dieselbe Seite hält übrigens fest, dass Händler frei entscheiden dürfen, welche Zahlarten sie anbieten, aber transparent darüber aufklären müssen.
Daraus folgt keine Pflicht zum Rechnungskauf. Es folgt eine Erwartungshaltung, gegen die Ihr Checkout entweder argumentiert oder die er erfüllt. Wir sehen in Projekten regelmäßig, dass Shops mit hochpreisigen Warenkörben und ohne Rechnungsoption im Dezember genau an der Stelle Besucher verlieren, an der sonst nichts kaputt ist. Belegen lässt sich dieser Zusammenhang mit keiner Studie, die wir gefunden haben — deshalb steht er hier als Erfahrung und nicht als Zahl.
Ein Detail, das oft untergeht: Der „Kauf auf Rechnung“ mancher Bezahldienste ist etwas anderes als der Rechnungskauf beim Händler. Die Verbraucherzentrale warnt ausdrücklich davor, beides gleichzusetzen — beim Dienstleistermodell wandert das Geld früher, es ähnelt eher der Vorkasse. Für Ihre Außendarstellung heißt das: Schreiben Sie hin, was der Kunde bekommt, nicht nur das Etikett.
Die vier Rollen im Mix
Hilfreicher als eine Liste von Anbietern ist die Frage, welche Rolle eine Zahlart in Ihrem Checkout spielt. Vier Rollen sollten besetzt sein — von wem, ist zweitrangig.
Vertrauen: der Rechnungskauf
Er nimmt dem Erstkäufer das Risiko ab und verlagert es zu Ihnen. Das ist der ganze Punkt — und der Grund, warum er wirkt. Wer ihn anbietet, braucht eine Risikoprüfung; wer ihn nicht anbietet, braucht ein gutes Argument an dieser Stelle im Checkout, etwa sichtbare Käuferschutz-Hinweise oder eine klare Rückgaberegel.
Bequemlichkeit: das Wallet
Ein Klick, kein Formular, keine Kartennummer abtippen — auf dem Handy ist das der Unterschied zwischen Kauf und Abbruch. Der Preis dafür sind Gebühren und ein Stück Kundenbeziehung, das beim Anbieter bleibt. Bei den Zahlen der Bundesbank ist diese Rolle die meistgenutzte überhaupt.
Reichweite: die Karte
Sie ist die Zahlart für alles, was außerhalb Ihres Kernmarkts passiert, und für Kunden, die weder Wallet noch Rechnung wollen. Sie bringt allerdings einen zusätzlichen Schritt mit: die Bestätigung durch die Bank per App oder TAN. Für jemanden, der abends schnell ein Geschenk bestellt und das Handy der Bank nicht griffbereit hat, ist das eine echte Hürde. Rechnen Sie damit, statt sich zu wundern.
Kosten: die Lastschrift
Günstig in den Gebühren, beliebt bei Stammkunden, heikel bei Fremden — Rücklastschriften trägt der Händler. In der Umsatzrangliste der Bundesbank steht sie zusammen mit der Überweisung ganz vorn, was zeigt: Wo Vertrauen schon da ist, laufen die großen Beträge.
Wenn eine dieser vier Rollen unbesetzt ist, fehlt Ihnen nicht „eine Zahlart“, sondern ein Kundentyp.
Wie viele Zahlarten sind zu viele?
Die naheliegende Antwort — je mehr, desto besser — ist falsch, und das sagt nicht nur die eigene Erfahrung. Das Kölner Handelsforschungsinstitut IFH hat bereits 2022 davor gewarnt, das Zahlungsangebot nach dem Prinzip Masse statt Klasse auszuweiten: Ein überladener Check-out werde schnell unübersichtlich und überfordere die Kundschaft. Die zugehörige Auswertung, in der das IFH vor dem überladenen Check-out warnt, nennt zur Einordnung einen bemerkenswerten Durchschnitt: Schon Anfang 2022 boten Händler im Mittel 8,3 Zahlungsverfahren an.
Eine belastbare Zielzahl gibt es nicht, und wer Ihnen eine nennt, hat sie sich ausgedacht. Was wir aus unseren Projekten als Faustregel mitgeben: Besetzen Sie die vier Rollen sauber, bevor Sie die fünfte, sechste und siebte Variante hinzunehmen. Jede zusätzliche Kachel kostet Aufmerksamkeit an der Stelle, an der der Kunde schon entschieden hat, dass er kaufen will — und an der jede Sekunde Nachdenken gegen Sie arbeitet.
Der ehrlichere Test ist ohnehin nicht die Anzahl, sondern die Nutzung: Wenn eine Zahlart über Monate im niedrigen einstelligen Bereich liegt und keinen strategischen Grund hat, verursacht sie Pflegeaufwand, Vertragskosten und Auswahlstress, ohne etwas beizutragen.
Reihenfolge und Darstellung — hier entscheidet sich mehr, als man denkt
Zu diesem Abschnitt gibt es keine deutsche Institutsstudie, die wir zitieren könnten. Was folgt, ist ausdrücklich Erfahrung aus Shop-Projekten, keine Statistik.
Sortieren Sie nach tatsächlicher Nutzung, nicht nach Vertragsalter. Die meistgenutzte Zahlart gehört nach oben. In fast jedem Shop, den wir übernehmen, steht die Reihenfolge noch so, wie sie beim Aufsetzen war.
Nutzen Sie die Logos, die der Kunde kennt. Der Wiedererkennungswert ist genau der Vertrauensvorschuss, um den es bei einem Erstkäufer geht. Ein reiner Textlink „Zahlung per Anbieter X“ leistet das nicht.
Zeigen Sie die Zahlarten vor dem Checkout. Auf der Produktseite, im Warenkorb, im Footer. Wer erst im letzten Schritt erfährt, dass seine Zahlart fehlt, hat bis dahin Adressdaten eingegeben — und geht mit deutlich mehr Ärger.
Vorsicht mit Aufpreisen. Zuschläge für einzelne Zahlarten sind rechtlich eng begrenzt und wirken an der empfindlichsten Stelle des Kaufs. Wenn Sie sie brauchen, gehören sie transparent und früh kommuniziert, nicht als Überraschung im letzten Schritt.
Und der Gastkauf gehört dazu. Ein Erstkäufer, der ein Geschenk bestellt, will kein Konto anlegen. Die Kombination aus Kontozwang und unbekanntem Shop ist der teuerste Fehler in dieser Aufzählung. Welche Reibungspunkte im Checkout sonst noch typisch sind, haben wir im Beitrag zum Checkout-Abbruch gesammelt.
Der Teil, den nur der Dezember stellt: Geschenk, Frist, Rückgabe
Eine Bestellung im Dezember hat zwei Eigenschaften, die eine Bestellung im Juni nicht hat: Sie hat einen Stichtag, und sie ist meistens nicht für den Besteller selbst. Beides wirkt bis in die Zahlart hinein — auch das eine Beobachtung aus Projekten, keine Studienlage.
Der Stichtag. Wer am 19. Dezember bestellt, kauft nicht nur ein Produkt, sondern ein Lieferversprechen. Zahlarten mit Vorkassecharakter verlängern die Strecke: Erst wenn das Geld da ist, geht die Ware raus. Wenn Sie Vorkasse anbieten, gehört an genau diese Kachel der Hinweis, was das für den Liefertermin bedeutet — nicht in die Versandbedingungen, sondern dorthin, wo entschieden wird. Umgekehrt sind Rechnungskauf und Wallet in dieser Phase Ihre schnellsten Wege zur Auslieferung.
Die Rückgabe. Geschenke gehen häufiger zurück als Selbstgekauftes, und der Beschenkte hat den Kauf nicht getätigt. Die Frage, wie schnell und auf welchem Weg der Besteller sein Geld zurückbekommt, entscheidet sich an der Zahlart: Beim Wallet ist die Rückerstattung in der Regel eine Sache von Tagen, bei der Karte kann sie länger dauern, bei Vorkasse per Überweisung braucht es die Bankverbindung — also einen zusätzlichen Kontakt, den im Januar niemand will.
Wenn Sie im Dezember ein verlängertes Rückgaberecht bewerben, was viele Shops tun, dann prüfen Sie vorher, ob Ihre Rückerstattungsstrecke das mitmacht. Ein großzügiges Versprechen mit einer langsamen Erstattung erzeugt mehr Ärger als gar kein Versprechen.
Die Risikoseite: Wer nicht prüft, zahlt drauf
Rechnungskauf anzubieten heißt, in Vorleistung zu gehen. Das ist keine Servicefrage, sondern eine Risikoentscheidung — und sie hat eine Größenordnung.
Waren- und Warenkreditbetrug, worunter auch bestellte, aber nie bezahlte Ware fällt, bleibt ein Massendelikt. Die Polizeiliche Kriminalstatistik des Bundeskriminalamts weist für 2025 rund 194.500 erfasste Fälle aus — 16,9 Prozent weniger als im Vorjahr. Das BKA hält es für möglich, dass dieser Rückgang mit strengeren Sicherheitsvorkehrungen im Online-Versandhandel und der zunehmenden Zwei-Faktor-Bestätigung bei der Zahlungsabwicklung zusammenhängt; als Beleg formuliert die Statistik das ausdrücklich nicht. Gegen den Trend steigt der Betrug mit rechtswidrig erlangten unbaren Zahlungsmitteln auf gut 96.000 Fälle, ein Plus von 4,8 Prozent, bei einer Aufklärungsquote von nur 21,1 Prozent.
Zwei Dinge sollte man daraus nicht lesen: Die Statistik kennt keine Monatswerte, sagt also nichts über den Dezember. Und sie belegt keine Verlagerung von einer Zahlart zur anderen. Was sie zeigt, reicht aber für die praktische Schlussfolgerung: Eine offene Rechnungsstrecke ohne Prüfung ist kein Detail.
Praktisch heißt das: Rechnungskauf mit Bonitäts- und Plausibilitätsprüfung anbieten, Betragsgrenzen für Neukunden setzen, Abweichungen zwischen Liefer- und Rechnungsadresse gesondert behandeln. Wer das Ausfallrisiko nicht selbst tragen will, kann es an einen Dienstleister abgeben — dann gehört in die Kalkulation, was diese Absicherung kostet, und in den Checkout ein Text, der beschreibt, was tatsächlich passiert.
Was Sie jetzt tun — und was Sie im November nicht mehr anfassen
Der September ist der richtige Monat für Zahlarten. Nicht, weil das Datum magisch wäre, sondern wegen der Vorlaufzeiten: Ein neuer Vertrag, die Freischaltung, Tests, die Anpassung in Shop und Buchhaltung — das sind Wochen, nicht Tage. Diese Einschätzung stammt aus unseren Projekten; eine Quelle mit Fristen dazu gibt es nicht.
Diese Woche: Ziehen Sie die Zahlartenverteilung der letzten zwölf Monate — einmal nach Bestellungen, einmal nach Umsatz. Genau die beiden Ranglisten, die auch die Bundesbank getrennt ausweist. Wenn eine Zahlart in beiden unten steht, haben Sie einen Kandidaten zum Abschalten.
Im September: Schließen Sie Lücken bei den vier Rollen. Bestellen Sie in Ihrem eigenen Shop mit jeder Zahlart einmal komplett durch, auf dem Handy, mit einem frischen Browserprofil — also als der Fremde, der Sie im Dezember sein werden.
Im Oktober: Reihenfolge, Logos und Texte aufräumen. Prüfen Sie, was der Checkout an rechtlich verpflichtenden Elementen zeigen muss; beim Widerrufsbutton etwa ist die Pflicht neuer, als vielen bewusst ist.
Ab November: nichts mehr umstellen. Keine neue Zahlart, kein Anbieterwechsel, keine Umstellung der Checkout-Reihenfolge. Der einzige sinnvolle Eingriff in dieser Zeit ist das Abschalten von etwas Kaputtem.
Und testen Sie die Zahlarten unter Last, nicht nur im leeren Shop. Der Bezahlvorgang ist der teuerste Weg durch Ihr System und die Stelle, an der bei Belastung zuerst Warteschlangen entstehen. Wenn Ihr Checkout technisch am Limit hängt, hilft der schönste Zahlarten-Mix nicht — dann brauchen Sie zuerst einen schlanken, schnellen Checkout.
Häufige Fragen zu Zahlarten im Onlineshop
Welche Zahlarten sollte ein deutscher Onlineshop mindestens anbieten?
Denken Sie in Rollen statt in Namen: ein Verfahren für Vertrauen (Rechnungskauf), eines für Bequemlichkeit (Wallet beziehungsweise Internetbezahlverfahren), eines für Reichweite (Karte) und eines für günstige Abwicklung bei Stammkunden (Lastschrift). Welche Anbieter diese Rollen ausfüllen, hängt von Sortiment, Warenkorbhöhe und Zielmarkt ab. Nach den Zahlen der Deutschen Bundesbank sind Internetbezahlverfahren beim Online-Einkauf das mit Abstand meistgenutzte Verfahren nach Zahl der Vorgänge, während Lastschrift und Überweisung den größten Umsatzanteil tragen.
Warum ist der Kauf auf Rechnung in Deutschland so wichtig?
Weil der Kunde erst zahlt, wenn die Ware da ist — und damit kein Risiko trägt. Die Verbraucherzentrale Hamburg stuft den Rechnungskauf deshalb als sicherste Bezahlmethode beim Online-Shopping ein und begründet das mit dem Grundproblem, dass man einem unbekannten Shop nicht ansieht, wer dahintersteckt. Für Händler heißt das umgekehrt: Das Risiko liegt bei Ihnen, weshalb Rechnungskauf ohne Bonitätsprüfung und ohne Betragsgrenze für Neukunden keine gute Idee ist.
Wie viele Zahlarten sind zu viele?
Eine belastbare Zahl dafür gibt es nicht. Das IFH Köln warnte bereits 2022 davor, das Angebot nach dem Prinzip Masse statt Klasse auszuweiten, weil ein überladener Check-out unübersichtlich wird und die Kundschaft überfordert; im Mittel boten Händler damals 8,3 Verfahren an. Unsere Empfehlung aus der Projektpraxis: erst die vier Rollen sauber besetzen, dann prüfen, ob eine fünfte Option wirklich einen Kundentyp erschließt — und Zahlarten abschalten, die über Monate kaum genutzt werden.
Muss ich Zahlarten anbieten, die ich nicht will?
Nein. Händler entscheiden frei, welche Zahlungsmöglichkeiten sie anbieten; darauf weist auch die Verbraucherzentrale hin. Verpflichtend ist die Transparenz: Der Kunde muss vor dem Kauf erkennen können, wie er bezahlen kann und was das für ihn bedeutet. Aufpreise für einzelne Zahlarten sind zusätzlich rechtlich eingeschränkt und gehören, wenn überhaupt, früh und deutlich kommuniziert.
Wie hoch ist das Betrugsrisiko beim Rechnungskauf?
Es ist real und keine Randerscheinung. Die Polizeiliche Kriminalstatistik weist für 2025 rund 194.500 Fälle von Waren- und Warenkreditbetrug aus, 16,9 Prozent weniger als im Vorjahr; parallel stieg der Betrug mit rechtswidrig erlangten unbaren Zahlungsmitteln auf gut 96.000 Fälle bei einer Aufklärungsquote von nur 21,1 Prozent. Die Statistik enthält keine Monatswerte, sagt also nichts über eine besondere Lage im Dezember. Für den Shop bleibt: Rechnungskauf braucht eine Prüfung.
Wann sollte ich Zahlarten vor der Hochsaison ändern?
So früh wie möglich, spätestens im September und Oktober. Vertragsabschluss, Freischaltung, technische Einbindung und Tests brauchen in der Praxis Wochen, dazu kommen Anpassungen in Buchhaltung und Warenwirtschaft. Ab November sollten Sie im Checkout nichts mehr umstellen — der einzige sinnvolle Eingriff in dieser Zeit ist das Abschalten von etwas, das nachweislich nicht funktioniert.
Fazit: Vier Rollen, nicht zwölf Kacheln
Der Zahlarten-Mix ist keine Sammlung, die man vollständig haben will, sondern eine Auswahl, die vier Aufgaben erfüllen muss: Vertrauen, Bequemlichkeit, Reichweite, Kosten. Wer das so denkt, führt im Herbst eine kurze Diskussion statt einer langen.
Und die eine Zahl, die es aus diesem Beitrag herauszunehmen lohnt, ist die Doppelrangliste der Bundesbank: Bestellungen und Umsatz verteilen sich unterschiedlich auf die Zahlarten. Wer nur eine der beiden Listen kennt, trifft im Dezember eine Entscheidung auf halber Datenlage.
Wie sieht Ihr Mix aus?
Welche Zahlart steht bei Ihnen an erster Stelle im Checkout — und wann haben Sie diese Reihenfolge zuletzt angefasst? Meine Vermutung: Sie steht noch so, wie sie beim Aufsetzen des Shops war.
Und die Frage, bei der ich die interessanteren Antworten erwarte: Welche Zahlart haben Sie abgeschaltet — und was ist danach passiert? Das ist die Erfahrung, über die kaum jemand schreibt, weil sie sich schlecht als Erfolgsgeschichte erzählen lässt. Wenn Sie das hinter sich haben, schreiben Sie es mir gern.
Wenn Sie Ihren Checkout einmal mit fremden Augen durchgehen lassen möchten, erreichen Sie uns über die Kontaktseite.
Dieser Beitrag ist Teil unserer Q4-Serie. Jeden Dienstag erscheint hier ein neuer Beitrag zur Vorbereitung auf die Hochsaison. Nächste Woche: Versandkosten und Lieferzeit kommunizieren, bevor der Kunde fragt.
 {% endif %}
{% if title and title != "" %}
{{ title }}
{% endif %}
{% if excerpt and excerpt != "" %}